Đầu tư Vịnh Tiên: Những rủi ro và câu hỏi nhà đầu tư nên đặt ra trước khi xuống tiền
Đầu tư Vịnh Tiên: Những rủi ro và câu hỏi nhà đầu tư nên đặt ra trước khi xuống tiền
Phần lớn nội dung về Vịnh Tiên tập trung vào tiềm năng và tiện ích - điều dễ hiểu vì đây là những gì tạo cảm hứng cho người mua. Nhưng một quyết định đầu tư bất động sản nghiêm túc cần cân nhắc cả rủi ro tài chính và pháp lý, không chỉ tiềm năng tăng giá. Bài viết này đi sâu vào ba nhóm rủi ro thực chất nhất: biến động lãi suất vĩ mô, cấu trúc dòng tiền phải đóng theo từng phương thức thanh toán, và các mốc bàn giao của chủ đầu tư.
Lưu ý: nội dung dưới đây mang tính chất cung cấp thông tin để bạn tự đánh giá, không phải tư vấn tài chính hay pháp lý. Trước khi ký kết bất kỳ giao dịch nào, bạn nên tham khảo ý kiến luật sư hoặc chuyên gia tài chính độc lập, và xác nhận lại toàn bộ chính sách bán hàng tại thời điểm giao dịch với đại lý phân phối chính thức.
Rủi ro vĩ mô: lãi suất vay biến động khó lường sau giai đoạn ưu đãi 0%
Phần lớn khách hàng mua bất động sản giá trị lớn như tại Vịnh Tiên sẽ sử dụng gói vay ngân hàng kết hợp ưu đãi lãi suất 0% trong 18–36 tháng đầu (một số chính sách công bố thêm gói 60 tháng) do chủ đầu tư hợp tác với ngân hàng triển khai. Đây là điểm hấp dẫn trong ngắn hạn, nhưng rủi ro thực sự nằm ở giai đoạn sau khi hết ưu đãi, khi khoản vay chuyển sang lãi suất thả nổi theo thị trường.
Diễn biến lãi suất cho vay mua nhà tại Việt Nam trong năm 2026 cho thấy xu hướng tăng liên tục, không giảm sâu như một số người kỳ vọng:
- Lãi suất cho vay bình quân tại nhóm ngân hàng quốc doanh (Vietcombank, BIDV, Agribank) đã tăng nhiều tháng liên tiếp trong nửa đầu 2026, hiện ở mức khoảng 7–8,6%/năm tính theo lãi suất bình quân, và 9,6–13,5%/năm với các gói vay mua nhà cụ thể theo kỳ hạn ưu đãi.
- Nhóm ngân hàng thương mại cổ phần (ACB, VIB, KienlongBank...) phổ biến ở mức 9–12%/năm.
- Dư nợ tín dụng bất động sản toàn hệ thống ước khoảng 5 triệu tỷ đồng, chiếm khoảng 25% tổng dư nợ nền kinh tế - mức cao khiến dư địa để ngân hàng giảm sâu lãi suất cho vay bất động sản không còn nhiều.
- Theo dự báo của giới phân tích tài chính giữa 2026, mặt bằng lãi suất huy động có khả năng tăng nhẹ trở lại trong nửa cuối năm nếu áp lực thanh khoản hệ thống ngân hàng gia tăng, dù Ngân hàng Nhà nước vẫn chỉ đạo các tổ chức tín dụng tiết giảm chi phí để hỗ trợ cho vay.
(Nguồn: VnBusiness 7/2026, VietnamNet 2/2026, tổng hợp biểu lãi suất các ngân hàng thương mại 3–6/2026.)
Ý nghĩa thực tế với người mua tại Vịnh Tiên: nếu vay 70% giá trị một sản phẩm khoảng 10–11 tỷ đồng, dư nợ còn lại sau giai đoạn ân hạn có thể vào khoảng 6–7 tỷ đồng. Với mặt bằng lãi suất thả nổi phổ biến 10–13%/năm ở thời điểm hiện tại, áp lực trả góp hàng tháng (gồm cả gốc và lãi) có thể lên tới 65–80 triệu đồng/tháng tùy thời điểm giải ngân và chính sách ngân hàng cụ thể. Đây là con số biến động theo thị trường, không cố định như mức lãi suất 0% ban đầu - nhà đầu tư cần lập kế hoạch tài chính cho kịch bản lãi suất tăng thêm 2–3 điểm phần trăm so với hiện tại, thay vì chỉ tính theo mức lãi suất ưu đãi ban đầu.
Cấu trúc dòng tiền khách hàng phải đóng theo từng phương thức thanh toán
Theo các chính sách bán hàng được công bố rộng rãi, Vịnh Tiên (thuộc Vinhomes Green Paradise Cần Giờ) hiện có ba nhóm phương thức thanh toán chính. Mỗi phương thức có cấu trúc dòng tiền khác nhau đáng kể:
1. Thanh toán sớm (95–100% giá trị, không vay ngân hàng)
Toàn bộ số tiền thanh toán trong khoảng 9–12 tháng theo tiến độ.
Được chiết khấu thẳng vào giá bán, mức phổ biến quanh 7,5% (một số chính sách công bố mức chiết khấu tổng hợp cao hơn khi cộng dồn nhiều ưu đãi).
Phù hợp với người có sẵn dòng tiền lớn, vì tối ưu tổng chi phí sở hữu và không chịu rủi ro lãi suất thả nổi về sau.
2. Thanh toán theo tiến độ có vay ngân hàng (phổ biến nhất)
Khách hàng thanh toán vốn tự có tối thiểu khoảng 30% giá trị sản phẩm; phần còn lại (70–80%) được ngân hàng liên kết (ví dụ Techcombank theo một số chính sách công bố) giải ngân theo tiến độ.
Ân hạn nợ gốc và hỗ trợ lãi suất 0% trong 18/24/30/36 tháng đầu (có chính sách công bố thêm gói 60 tháng).
Sau thời gian ưu đãi, chuyển sang lãi suất thả nổi theo thị trường - đây chính là điểm giao thoa với rủi ro vĩ mô ở phần trên.
3. Phương án "giãn xây" hoặc "xây luôn"
Một số chính sách phân biệt mức vay khác nhau tùy phương án tiến độ xây dựng công trình (giãn xây có thể chọn vay 70% hoặc 80%; xây luôn thường chỉ áp dụng vay 70%).
Riêng phần giá trị quyền sử dụng đất và hạng mục thương mại, một số chính sách công bố thời hạn thanh toán riêng (ví dụ trong vòng 270 ngày), tách biệt với phần thanh toán giá trị xây dựng.
Điểm cần đặc biệt lưu ý: khi đối chiếu nhiều nguồn công bố chính sách thanh toán cho cùng một dự án, các con số cụ thể (mức chiết khấu, tỷ lệ vay, mức lãi suất sau ưu đãi) không hoàn toàn thống nhất với nhau - có nguồn nêu chiết khấu 7,5%, có nguồn nêu tổng hợp lên đến 18,5%; có nguồn nêu lãi suất sau ưu đãi tối đa 9%/năm, có nguồn khác ước tính 10–12%/năm. Sự thiếu thống nhất này một phần do chính sách bán hàng thay đổi theo từng đợt mở bán, một phần do một số trang thông tin là kênh phân phối/đại lý chứ không phải trang chính thức của chủ đầu tư. Vì vậy, con số duy nhất nên được xem là đáng tin cậy là văn bản chính sách bán hàng nhận trực tiếp từ chủ đầu tư hoặc đại lý phân phối chính thức tại thời điểm giao dịch, không phải số liệu tổng hợp trên các trang giới thiệu dự án.
Bàn giao: hạng mục cụ thể, mốc thời gian và độ trễ với lúc tiện ích vận hành
Theo quy trình giao dịch được công bố, sau khi công trình hoàn thiện và đủ điều kiện pháp lý, chủ đầu tư sẽ tiến hành bàn giao sản phẩm cho khách hàng, đồng thời hỗ trợ thủ tục cấp Giấy chứng nhận quyền sở hữu (sổ hồng). Tuy nhiên, có ba điểm nhà đầu tư nên làm rõ trước khi ký hợp đồng:
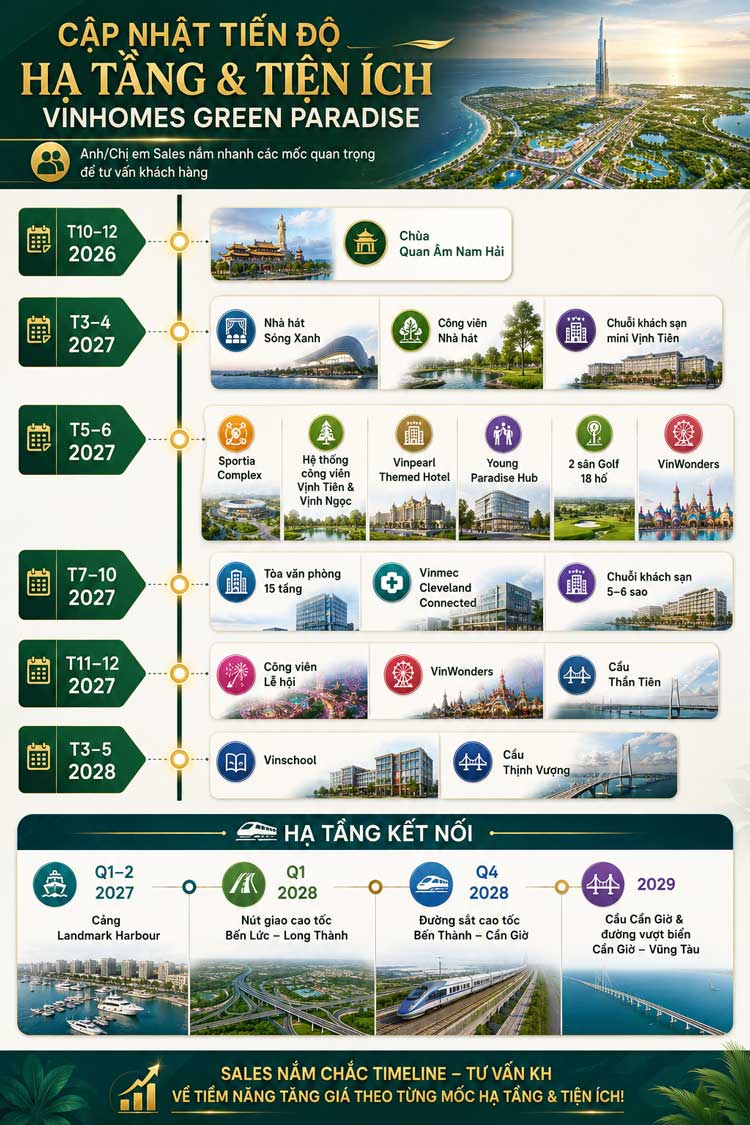
- Bàn giao sản phẩm khác với bàn giao tiện ích khu vực. Một căn biệt thự hay shophouse có thể được bàn giao đúng tiến độ hợp đồng, nhưng các tiện ích trọng điểm xung quanh (VinWonders, sân golf, Nhà hát Sóng Xanh, outlet) - vốn là yếu tố tạo ra giá trị khai thác - có thể đi vào vận hành ở thời điểm khác, thường muộn hơn. Nên hỏi rõ mốc vận hành dự kiến của từng tiện ích liền kề sản phẩm mình mua, không chỉ mốc bàn giao căn nhà.
- Tình trạng hạ tầng nội khu tại thời điểm bàn giao. Theo cập nhật tiến độ công khai của dự án (theo kỳ), khối lượng san lấp mặt bằng toàn dự án được công bố đã hoàn thành hơn 68% tính đến giữa 2026, hạ tầng giao thông nội khu và các hạng mục nhà ở thấp tầng đang được triển khai song song. Đây là thông tin nên được cập nhật định kỳ trước khi quyết định, vì tiến độ thi công thực tế là cơ sở đáng tin cậy hơn nhiều so với hình ảnh phối cảnh.
- Sổ hồng không tự động có ngay khi bàn giao nhà. Thủ tục cấp giấy chứng nhận quyền sở hữu thường cần thêm thời gian sau khi bàn giao thực tế, tùy tiến độ hoàn thiện pháp lý hạ tầng của cả phân khu - nhà đầu tư nên hỏi rõ mốc dự kiến hoàn tất sổ hồng, không chỉ mốc nhận nhà.
5 câu hỏi nên hỏi môi giới/chủ đầu tư trước khi đặt cọc
- Nếu lãi suất thị trường tăng thêm 2–3 điểm phần trăm so với hiện tại sau khi hết thời gian ân hạn, mức trả góp hàng tháng dự kiến của tôi sẽ là bao nhiêu?
- Chính sách chiết khấu, tỷ lệ vay và lãi suất hỗ trợ áp dụng cho sản phẩm tôi mua - bằng văn bản chính thức, không phải thông tin tổng hợp trên website đại lý - là gì?
- Sản phẩm tôi mua thuộc phân kỳ bàn giao nào, và mốc bàn giao căn nhà có trùng với mốc vận hành của các tiện ích liền kề (VinWonders, sân golf, outlet...) hay không?
- Sổ hồng dự kiến hoàn tất vào thời điểm nào sau khi nhận bàn giao nhà?
- Nếu tiến độ hạ tầng kết nối (cầu Cần Giờ, đường sắt tốc độ cao) chậm hơn công bố, chính sách của chủ đầu tư đối với khách hàng đã mua là gì?
Các tin liên quan
-
Vì sao Vịnh Tiên là tâm điểm dòng tiền của Vinhomes Green Paradise Cần Giờ?
Vì sao Vịnh Tiên được xem là tâm điểm dòng tiền của Vinhomes Green Paradise Cần Giờ? Nhiều nhà đầu tư ... -
Vịnh Tiên Cần Giờ là gì? Toàn cảnh vị trí, quy hoạch và vai trò "Quận Nhất"
Vịnh Tiên (The Haven Bay) là tên thương mại của phân khu cửa ngõ thuộc đại đô thị Vinhomes Green Paradise C... -
So sánh Vịnh Tiên với các phân khu khác và với Phú Quốc, Bali, Sentosa
So sánh Vịnh Tiên với các phân khu khác trong Green Paradise và với Phú Quốc, Sentosa: lợi thế khác biệt là... -
Biệt thự, Shophouse, Compound hay Rowhouse? Chọn sản phẩm nào tại Vịnh Tiên
Vịnh Tiên (The Haven Bay) là phân khu cửa ngõ của Vinhomes Green Paradise Cần Giờ, nơi tập trung phần lớn t... -
Từ Clarke Quay đến Cosmo Bay: Giải mã mô hình kinh tế đêm nghìn tỷ tại Cần Giờ
Vì sao phải sở hữu bất động sản tại Cosmo Bay - Vịnh Ngọc, Vinhomes Green Paradise Cần Giờ Cosmo Bay k... -
Tiềm Năng Vị Trí Vinhomes Green Paradise Cần Giờ: Có Thực Sự Xứng Đáng Với Kỳ Vọng?
Tiềm Năng Vị Trí Vinhomes Green Paradise Cần Giờ: Vì Sao Giới Đầu Tư Đang Đổ Về Cửa Ngõ Biển Mới Của TP.HCM... -
Giá Bán Vịnh Tiên Vinhomes Green Paradise dự kiến: Tại Sao Thu Hút Đầu Tư?
Vịnh Tiên là phân khu đầu tiên được giới thiệu tại đại đô thị Vinhomes Green Paradise Cần Giờ và nhanh chón... -
Ivy Park Vinhomes Sài Gòn Park: Bảng Giá, Tiến Độ, Chính Sách 2026
← Vinhomes Sài Gòn Park / Ivy Park Phân khu mở bán đầu tiên Ivy Park Vinhomes Sài Gòn Park: "Công Vi...


Tin tức và sự kiện
-
 Xem thêm
Từ 0 Đến Danh Mục 3 Tỷ - Hành Trình 7 Năm Của Một Bác Sĩ Đầu Tư BĐS.
Bác sĩ Lan bắt đầu với 400 triệu tiết kiệm và không có kiến thức BĐS. Bảy năm sau, danh mục của c... -
 Xem thêm
Tính Toán Dòng Tiền BĐS Cho Thuê: Con Số Thực Bạn Cần Biết.
Tính Toán Dòng Tiền BĐS Cho Thuê: Con Số Thực Bạn Cần Biết Trước Khi Xuống Tiền Mở Đầu: ... -
 Xem thêm
Tại Sao Chung Cư Hà Nội Tăng Giá Mạnh Hơn TP.HCM? Phân Tích Chuyên Sâu.
Tại Sao Chung Cư Hà Nội Tăng Giá Mạnh Hơn TP.HCM Giai Đoạn Này? Phân Tích 5 Nguyên Nhân Cấu Trúc ...